Domain freier-zugang.de kaufen?
Wir ziehen mit dem Projekt
freier-zugang.de um.
Sind Sie am Kauf der Domain
freier-zugang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freier-zugang.de kaufen?
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Authentifizierung und Autorisierung im elektronischen Rechtsverkehr, Taschenbuch von Sebastian Bösing, Nomos, 978-3-8329-1535-3Authentifizierung Und Autorisierung Im Elektronischen Rechtsverkehr, Taschenbuch Von Sebastian Bösing, Nomos, 978-3-8329-1535-3, Seitenanzahl: 21242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
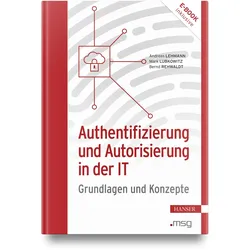
Authentifizierung und Autorisierung in der IT, Set von Andreas Lehmann,Mark Lubkowitz,Bernd Rehwaldt, Carl Hanser, 978-3-446-47949-4Authentifizierung Und Autorisierung In Der It, Set Von Andreas Lehmann,mark Lubkowitz,bernd Rehwaldt, Carl Hanser, 978-3-446-47949-4, Seitenanzahl: 11649,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Regierungen und Unternehmen die Finanzinclusion fördern, um sicherzustellen, dass alle Bürger Zugang zu Finanzdienstleistungen haben?
Regierungen können die Finanzinclusion fördern, indem sie Gesetze und Regulierungen schaffen, die den Zugang zu Finanzdienstleistungen erleichtern. Unternehmen können dazu beitragen, indem sie innovative Technologien und Dienstleistungen entwickeln, die es auch benachteiligten Bevölkerungsgruppen ermöglichen, auf Finanzdienstleistungen zuzugreifen. Zusammenarbeit zwischen Regierungen, Unternehmen und NGOs ist entscheidend, um die Finanzinclusion für alle Bürger zu gewährleisten. **
-
Wie kann die Finanzinclusion verbessert werden, um auch Menschen mit geringem Einkommen den Zugang zu Finanzdienstleistungen zu ermöglichen?
Die Finanzinclusion kann verbessert werden, indem der Zugang zu grundlegenden Finanzdienstleistungen wie Bankkonten und Zahlungsdiensten erleichtert wird. Dies kann durch die Förderung von digitalen Finanzlösungen und die Zusammenarbeit mit lokalen Gemeinschaften erreicht werden. Zudem ist es wichtig, Bildungsprogramme anzubieten, um das Finanzverständnis und die finanzielle Bildung bei Menschen mit geringem Einkommen zu stärken. **
-
Was sind die wichtigsten Faktoren, um Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten?
Die wichtigsten Faktoren sind die Schaffung von Finanzbildung und -aufklärung, die Bereitstellung von erschwinglichen und zugänglichen Finanzdienstleistungen sowie die Förderung von digitalen Zahlungsmethoden und Technologien. Zudem ist die Zusammenarbeit zwischen Regierungen, Finanzinstituten und Nichtregierungsorganisationen entscheidend, um die Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten. Es ist wichtig, Hindernisse wie fehlende Identifikationsnachweise, unzureichende Infrastruktur und Diskriminierung zu überwinden, um eine inklusive Finanzlandschaft zu schaffen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
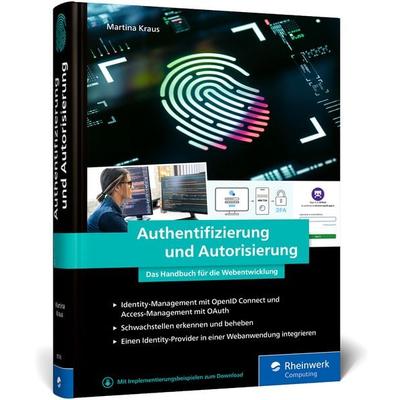
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung in der IT, Fachbücher von Andreas Lehmann, Mark Lubkowitz, Bernd RehwaldtErschliessung der Themen Authentifizierung und Autorisierung anhand von Beispielen und Erläuterungen. Keine bis wenige Vorkenntnisse nötig. Diese Themen finden Sie im Buch: OpenID, OAuth, JWT, Microservices, UMA, SAML, XACML, Hashing, Asymmetrie, Cloud, Internet of Things, Edge Computing, Single Page Applications, Java, REST, SSO. Ihr exklusiver Vorteil: E-Book inside beim Kauf des gedruckten Buches. Das Buch beschreibt verschiedene Methoden der Authentifizierung und Autorisierung im Rahmen betrieblicher Informationssysteme. Startpunkt ist die Problemstellung, dass Daten und Informationen, Datenflüsse und Informationsflüsse sowohl im Lokalen als auch im Netzwerk geschützt werden müssen. Dazu identifiziert das Buch mehrere Bereiche und Schutzmassnahmen, wie diese zu kombinieren sind und wie sie sich auf Basis vorhandener Technologien umsetzen lassen. Auch potenzielle Implementierungsmuster sind beschrieben. Die Leser erfahren, wie sie Daten insbesondere im Rahmen der DSGVO und der immer stärkeren Verteilung auf Basis von Cloud-native Architekturen schützen können. So reicht es nicht mehr aus, eine einfache Benutzeranmeldung zu implementieren, sondern es müssen auf unterschiedlichsten Ebenen abhängig von der Kritikalität mehr oder weniger umfangreiche und sehr feinmaschige Sicherheitsmechanismen umgesetzt werden.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Authentifizierung und Autorisierung im elektronischen Rechtsverkehr, Taschenbuch von Sebastian Bösing, Nomos, 978-3-8329-1535-3Authentifizierung Und Autorisierung Im Elektronischen Rechtsverkehr, Taschenbuch Von Sebastian Bösing, Nomos, 978-3-8329-1535-3, Seitenanzahl: 21242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
-
Wie können Regierungen und Unternehmen die Finanzinclusion fördern, um sicherzustellen, dass alle Bürger Zugang zu Finanzdienstleistungen haben?
Regierungen können die Finanzinclusion fördern, indem sie Gesetze und Regulierungen schaffen, die den Zugang zu Finanzdienstleistungen erleichtern. Unternehmen können dazu beitragen, indem sie innovative Technologien und Dienstleistungen entwickeln, die es auch benachteiligten Bevölkerungsgruppen ermöglichen, auf Finanzdienstleistungen zuzugreifen. Zusammenarbeit zwischen Regierungen, Unternehmen und NGOs ist entscheidend, um die Finanzinclusion für alle Bürger zu gewährleisten. **
-
Wie kann die Finanzinclusion verbessert werden, um auch Menschen mit geringem Einkommen den Zugang zu Finanzdienstleistungen zu ermöglichen?
Die Finanzinclusion kann verbessert werden, indem der Zugang zu grundlegenden Finanzdienstleistungen wie Bankkonten und Zahlungsdiensten erleichtert wird. Dies kann durch die Förderung von digitalen Finanzlösungen und die Zusammenarbeit mit lokalen Gemeinschaften erreicht werden. Zudem ist es wichtig, Bildungsprogramme anzubieten, um das Finanzverständnis und die finanzielle Bildung bei Menschen mit geringem Einkommen zu stärken. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Authentifizierung und Autorisierung in der IT, Set von Andreas Lehmann,Mark Lubkowitz,Bernd Rehwaldt, Carl Hanser, 978-3-446-47949-4Authentifizierung Und Autorisierung In Der It, Set Von Andreas Lehmann,mark Lubkowitz,bernd Rehwaldt, Carl Hanser, 978-3-446-47949-4, Seitenanzahl: 11649,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
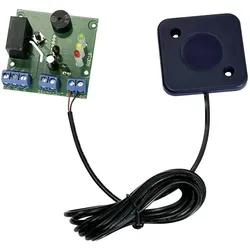
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
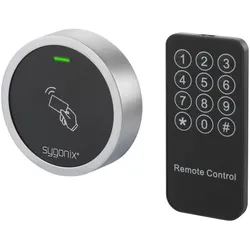
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Faktoren, um Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten?
Die wichtigsten Faktoren sind die Schaffung von Finanzbildung und -aufklärung, die Bereitstellung von erschwinglichen und zugänglichen Finanzdienstleistungen sowie die Förderung von digitalen Zahlungsmethoden und Technologien. Zudem ist die Zusammenarbeit zwischen Regierungen, Finanzinstituten und Nichtregierungsorganisationen entscheidend, um die Finanzinclusion zu fördern und den Zugang zu Finanzdienstleistungen für alle Bevölkerungsgruppen zu gewährleisten. Es ist wichtig, Hindernisse wie fehlende Identifikationsnachweise, unzureichende Infrastruktur und Diskriminierung zu überwinden, um eine inklusive Finanzlandschaft zu schaffen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.